Değerlendirme
Türkiye'nin fon krizinde şu ana kadar konuşulan her şey mağdurun tarafında: 130 fon tasfiyeye alındı, yedi portföy yönetim şirketi kapandı, 28 Ağustos'tan bu yana 210 milyar liralık net çıkış yaşandı, tasfiye kapsamındaki büyüklük 826 ila 891 milyar lira arasında telaffuz ediliyor ve yarım milyona yaklaşan yatırımcı parasının ne zaman, ne kadarıyla döneceğini bilmiyor. SPK tasfiye süresini üç aydan altı aya uzattı — gerekçe, varlıkların “uygun piyasa koşullarında” satılabilmesi. Tercüme edersek: bu kağıtların gerçek bir alıcısı yok.
Bunlar kaybın muhasebesi. Kazancın muhasebesi hiç yapılmadı.
Salgado'nun öğrettiği ders, sandığınız ders değil
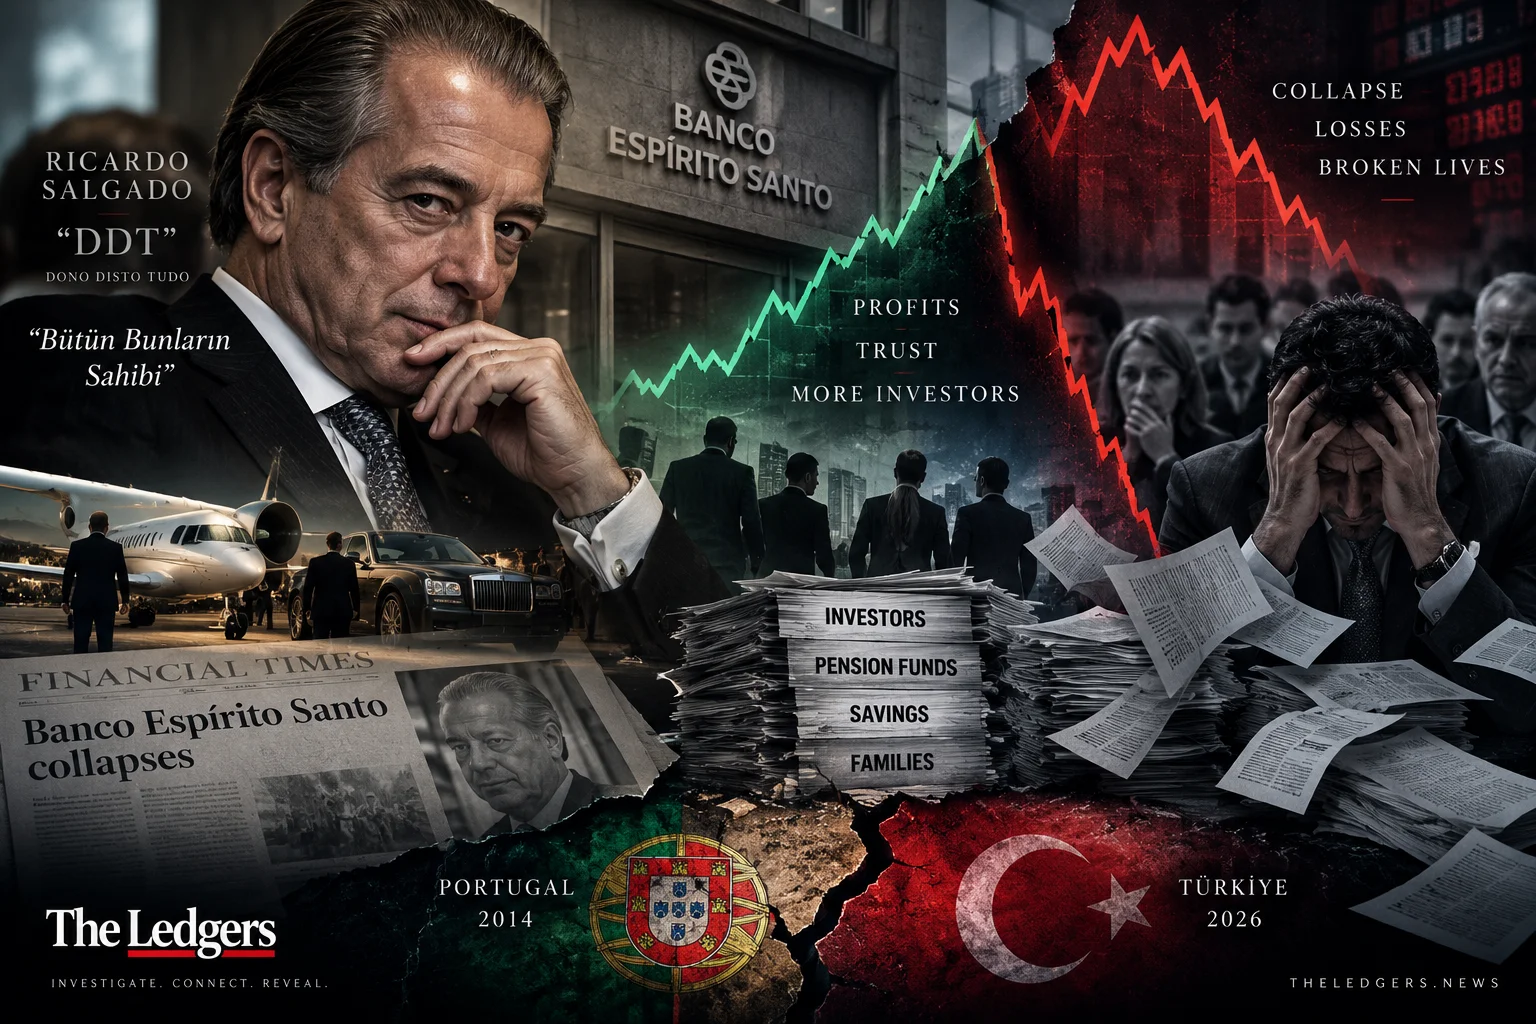
Portekiz'de 2014'te Banco Espírito Santo çöktüğünde, ülke Ricardo Salgado'yu zaten bir lakapla tanıyordu: DDT — “Dono Disto Tudo”, yani “Bütün Bunların Sahibi.” Lakabı basın uydurmamıştı, ailenin içinden çıkmıştı. Adam kendini gerçekten öyle görüyordu.
Salgado kötü bir bankacı değildi. Kötü bankacı, riski yanlış hesaplayan adamdır. Salgado riski gayet iyi hesaplıyordu — sadece riski müşteriye, kârı aileye yazıyordu. Bankanın kasası, Espírito Santo grubunun batmakta olan şirketlerine açılmış bir kredi musluğuna dönüşmüştü. Tezgahın önünde emekli maaşını yatırmaya gelen insanlara, arkada değersizleştiği bilinen grup şirketi kağıtları “güvenli mevduat gibi” diye satıldı.
Deloitte'un 2015 denetim raporu bu işe bir isim koydu: “kasıtlı yıkıcı yönetim fiilleri.” Aynı rapor, yönetimin Aralık 2013 ile Temmuz 2014 arasında Portekiz Merkez Bankası'nın talimatlarına 21 kez uymadığını tespit etti. Yirmi bir kez. Bu bir hata serisi değil, bir yöntemdir.
Faturayı Salgado ödemedi. Banka kurtarma operasyonu 4,9 milyar euroya mal oldu. Hissedarlar sıfırlandı, kağıt alan küçük yatırımcılar yandı, kamu kasası açığı kapattı. Salgado ise yıllarca duruşma salonlarında yaşlılık ve sağlık savunmalarıyla oyalandı; Marquês davasında altı yıl hapis cezası ancak Haziran 2024'te Yüksek Mahkeme tarafından kesinleşti. Çöküşten on yıl sonra.
İşte Salgado dosyasının asıl dersi bu: Bu tip yapılarda çökme anı, soygun anı değildir. Soygun yıllar önce, herkes kâr ederken, ekstreler yeşil görünürken yapılmıştır. Çöküş sadece faturanın kime kesileceğinin belli olduğu andır.
Türkiye'de mekanizma nasıl çalıştı
Ortaya çıkan tablo teknik değil, aslında çok basit.
Bir fon, işlem hacmi dar bir hissede büyük bir pozisyon alır. Dar hissede alıcı büyükse fiyat yükselir. Fiyat yükselince fonun getirisi parlar. Parlayan getiri reklamla, ekran görüntüsüyle, “şu fon %300 yaptı” başlığıyla yeni yatırımcı çeker. Gelen yeni para aynı dar hisseye gider. Fiyat tekrar yükselir.
Bu bir yatırım stratejisi değil, kendi kuyruğunu yiyen bir döngüdür. Ve çalışması için tek bir şart vardır: içeri giren paranın, çıkmak isteyen paradan hep fazla olması.
Rakamlar bu döngünün izini taşıyor. Pusula fonları Katılımevim'in (KTLEV) %25,59'unu tutuyordu; hisse yıl başından bu yana %300'ün üzerinde yükseldi. Aynı fonlar Gündoğdu Gıda'da (GUNDG) %38,67'ye ulaşmıştı; oradaki yükseliş %140'ı aştı. Tera fonları ise Destek Finans Faktoring'de (DSTKF) fiili dolaşımın %39,41'ini elinde tutuyordu.
Bir hissenin fiili dolaşımının yüzde kırkını tek bir fon ailesi tutuyorsa, o hissenin ekranda yazan fiyatı bir piyasa fiyatı değildir. O fiyat, o fonun kendi kendine söylediği bir cümledir.
15 Eylül'de Pusula temerrüdü açıkladı. 16 Eylül'de Tera aynısını yaptı ve BIST 100 %5'in üzerinde düştü; tek günde 1 milyar dolarlık çıkış talebi geldi. 19 Eylül'de SPK yedi şirketin tüm fonlarını işleme kapattı. 38 kişi hakkında piyasa dolandırıcılığı şüphesiyle suç duyurusunda bulunuldu; Tera Portföy üst düzey yöneticisi İbrahim Bekçi gözaltına alındı, lisansları iptal edildi ve iki yıl işlem yasağı getirildi.
Asıl soru: Karşı taraf kimdi?
Şimdi kimse şunu sormuyor, oysa tek önemli soru bu:
Fiyat tepedeyken satan kimdi?
Çünkü bir hisse %300 yükselip sonra çöküyorsa, o yolculukta para kaybeden de vardır, para kazanan da. Fonun içindeki küçük yatırımcı kaybedendir — bunu biliyoruz. Kazanan tarafta kimin durduğunu ise henüz kimse söylemedi.
Cevabı, Salgado dosyasında olduğu gibi, bilançolarda değil bağlantı haritasında bulunacak:
01 Fonların yüklendiği şirketlerin ortaklık yapısında kimler var, bu isimlerin portföy şirketlerinin ortakları ve yöneticileriyle ticari, akrabalık ya da ortak şirket bağı var mı?
02 Fonlar alırken kurucu ortaklar ve yöneticiler kendi paylarını sattı mı? Sattıysa hangi fiyattan, hangi tarihte? Bu, KAP bildirimlerinden ve pay defterlerinden çıkarılabilir bir veridir.
03 Fiyat şişerken bu şirketler bedelli sermaye artırımına gitti mi? Yani şişmiş fiyattan piyasaya yeni kağıt satıp nakit topladılar mı?
04 Şişmiş hisse, bir yerlerde krediye teminat olarak gösterildi mi? Gösterildiyse o krediyi kim aldı, nereye harcadı?
05 Fonların portföy şirketlerine ödediği danışmanlık, aracılık ve yönetim ücretleri kime gitti?
Bu beş sorunun cevabı, “para buharlaştı” cümlesinin yerine bir isim listesi koyar.
Son söz
Portekiz'de sistemin çökmesi için Salgado'nun kötü niyetli olması gerekmedi; yeterince güçlü olması yetti. Kimse ona “hayır” diyemediği için, kimse denetlemediği için, herkes kâr ederken kimse soru sormadığı için çöktü.
Türkiye'de de sorulması gereken soru “hangi fon battı” değil.
Para nereye gitti, kimin cebine girdi, o paranın çıkışında kim vardı.
Salgado dosyasında bu soruların cevabı bağlantılı şirketler ağında ortaya çıktı — ama on yıl sonra, herkes parasını kaybettikten sonra. Türkiye'nin o on yılı kaybetmesi şart değil. Kayıtlar duruyor: KAP bildirimleri, fon portföy raporları, pay defterleri, tapu ve ticaret sicilleri.
Kimse onları okumadığı için değil, kimse yan yana koymadığı için görünmüyorlar.
Kaynak belgeler
00Bu analiz için kaynak bağlantıları sağlanmadı.
Dosya güncellemeleri
Araştırma devam ediyor
Editoryal araştırmanın durumu kaydedildi.
Dosya yayımlandı
Editör notu
The Ledgers Araştırma Masası tarafından sağlanan karşılaştırmalı analiz. Karşılaştırma, Portekiz ve Türkiye dosyaları arasında doğrudan bağlantı kurulduğu anlamına gelmez. Gönderilen metinde kaynak bağlantıları bulunmamaktadır; rakamlar ve hukuki gelişmeler yayına hazırlık sırasında bağımsız olarak doğrulanmamıştır.
Yanıt veya düzeltme iletin ↗Okur yorumları
Doğrulanmış üyeler yorum yapabilir. Yorumlar editör onayından sonra yayımlanır. Belgeler üzerinden tartışın; kişisel bilgi paylaşmayın.
Henüz yayımlanmış yorum yok.
Giriş yap / Üye ol →Dosyanın devamını kaçırmayın.
Yeni araştırmalar, dosya güncellemeleri ve videolar için The Ledgers’ı takip edin.