L’éditorial
Tout ce qui a été dit jusqu’ici de la crise des fonds en Türkiye se place du côté des victimes : 130 fonds mis en liquidation, sept sociétés de gestion fermées, 210 milliards de livres turques de sorties nettes depuis le 28 août, des actifs en liquidation évalués entre 826 et 891 milliards de livres et près d’un demi-million d’investisseurs ignorant quand et quelle part de leur argent ils récupéreront. L’autorité des marchés de capitaux a porté le délai de liquidation de trois à six mois, invoquant la nécessité de vendre les actifs dans des « conditions de marché appropriées ». En clair : ces titres n’ont pas de véritable acheteur.
C’est la comptabilité des pertes. Celle des gains n’a jamais été faite.
La leçon de Salgado n’est pas celle que vous croyez
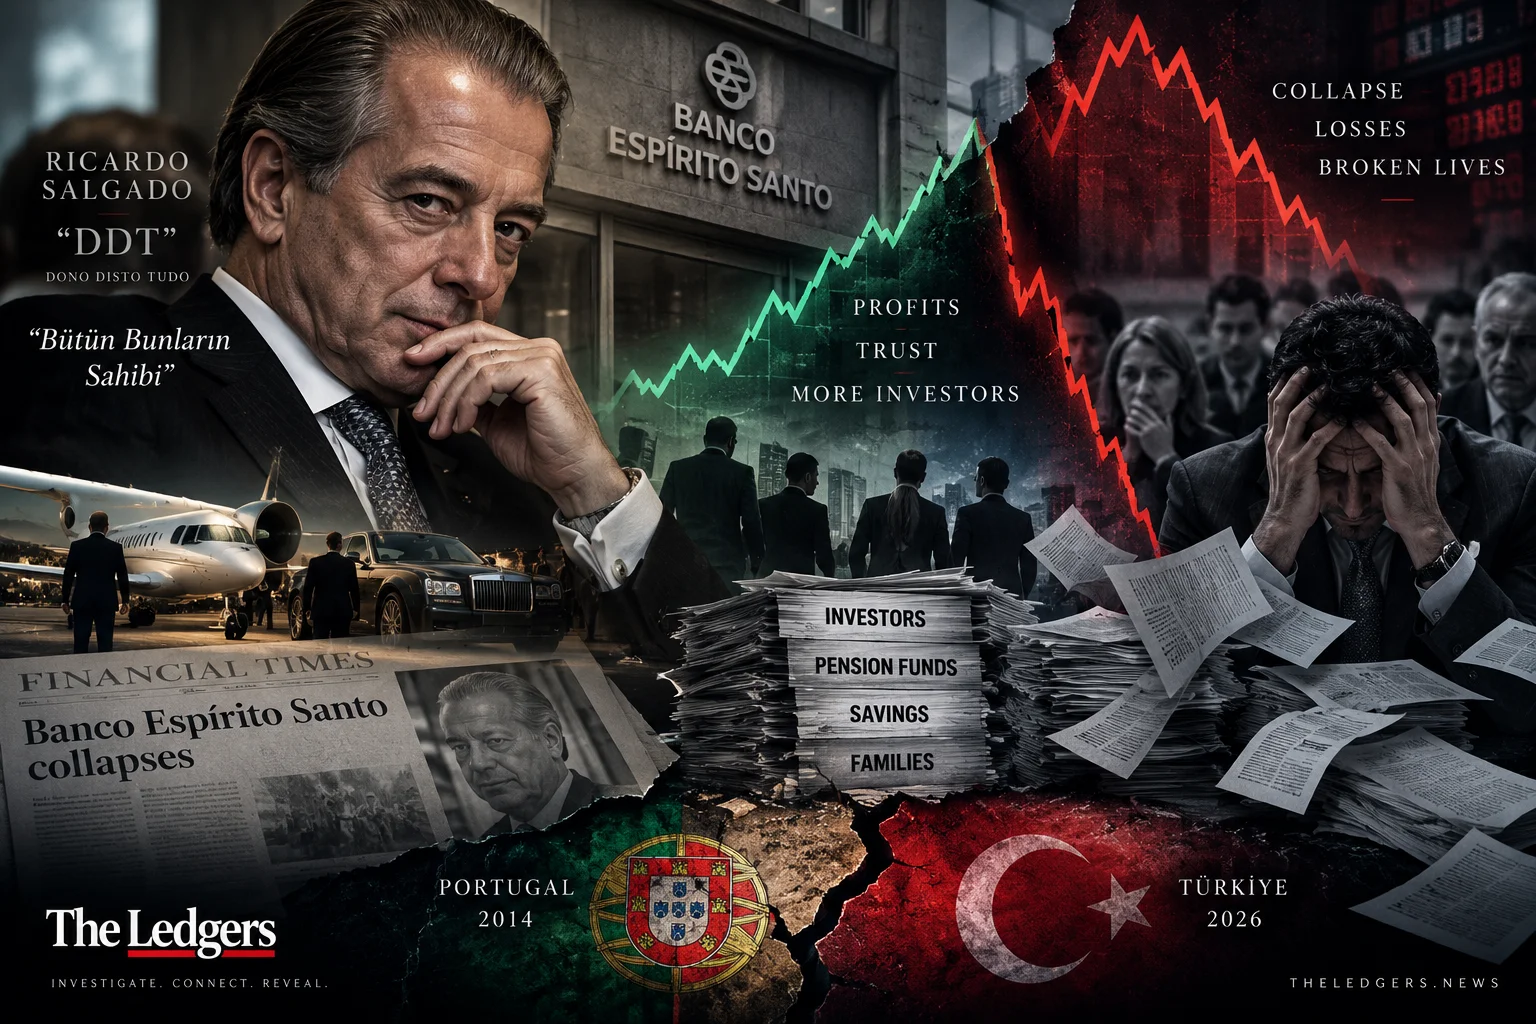
Lorsque Banco Espírito Santo s’est effondrée au Portugal en 2014, le pays connaissait déjà Ricardo Salgado sous un surnom : DDT, « Dono Disto Tudo », soit « le propriétaire de tout cela ». Ce n’était pas une invention de la presse ; l’expression venait de la famille. Il se voyait réellement ainsi.
Salgado n’était pas un mauvais banquier. Un mauvais banquier évalue mal le risque. Lui l’évaluait parfaitement : il attribuait simplement le risque au client et le bénéfice à la famille. La trésorerie de la banque était devenue un robinet de crédit pour les entreprises défaillantes du groupe Espírito Santo. Au guichet, les personnes venues déposer leur pension se voyaient vendre comme des « dépôts sûrs » des titres d’entreprises du groupe dont on savait en interne qu’ils perdaient de la valeur.
Le rapport d’audit de Deloitte de 2015 a nommé cela des « actes intentionnels de gestion ruineuse ». Il relevait aussi 21 manquements de la direction aux instructions de la Banque du Portugal entre décembre 2013 et juillet 2014. Vingt et une fois. Ce n’est pas une succession d’erreurs ; c’est une méthode.
Salgado n’a pas réglé la facture. Le sauvetage de la banque a coûté 4,9 milliards d’euros. Les actionnaires ont tout perdu, les petits investisseurs ayant acheté les titres ont été lésés et l’argent public a comblé le trou. Pendant ce temps, Salgado a passé des années en procédure en invoquant son âge et sa santé ; sa peine de six ans de prison dans l’affaire Marquês n’a été confirmée par la Cour suprême qu’en juin 2024. Dix ans après l’effondrement.
La vraie leçon est là : dans de telles structures, l’effondrement n’est pas le moment du pillage. Celui-ci a eu lieu des années auparavant, lorsque tout le monde gagnait de l’argent et que les relevés de compte étaient encore au vert. L’effondrement révèle seulement qui paiera la facture.
Comment le mécanisme a fonctionné en Türkiye
Le tableau qui se dessine n’est pas technique. Il est même très simple.
Un fonds prend une position importante sur une action peu échangée. Un gros acheteur sur un titre illiquide fait monter le cours. Les performances du fonds s’en trouvent embellies. Publicités, captures d’écran et titres affirmant « ce fonds a rapporté 300 % » attirent de nouveaux investisseurs. L’argent frais est investi dans la même action. Le cours monte encore.
Ce n’est pas une stratégie d’investissement ; c’est une boucle qui se nourrit d’elle-même. Elle ne fonctionne qu’à une condition : les entrées doivent toujours dépasser les demandes de sortie.
Les chiffres en portent la trace. Les fonds Pusula détenaient 25,59 % de Katılımevim (KTLEV), dont l’action avait gagné plus de 300 % depuis le début de l’année. Ils avaient atteint 38,67 % de Gündoğdu Gıda (GUNDG), en hausse de plus de 140 %. Les fonds Tera détenaient, eux, 39,41 % du flottant de Destek Finans Faktoring (DSTKF).
Lorsqu’une seule famille de fonds possède quarante pour cent du flottant d’un titre, le prix affiché n’est pas un prix de marché. C’est une phrase que le fonds se répète à lui-même.
Pusula a annoncé un défaut le 15 septembre. Tera a fait de même le 16 ; le BIST 100 a perdu plus de 5 % et les demandes de rachat ont atteint un milliard de dollars en une journée. Le 19 septembre, l’autorité des marchés a suspendu les transactions sur tous les fonds de sept sociétés. Des plaintes pénales ont visé 38 personnes soupçonnées de manipulation de marché ; İbrahim Bekçi, dirigeant de Tera Portföy, a été placé en détention, ses licences retirées et une interdiction de négocier de deux ans prononcée.
La vraie question : qui se trouvait de l’autre côté ?
Personne ne pose la question essentielle :
Qui a vendu au plus haut ?
Lorsqu’une action gagne 300 % puis s’effondre, certains perdent de l’argent et d’autres en gagnent. Le petit investisseur du fonds est perdant, nous le savons. Personne n’a encore dit qui était du côté des gagnants.
Comme dans l’affaire Salgado, la réponse se trouve moins dans les bilans que dans la carte des relations :
01 — Qui possède les entreprises dans lesquelles les fonds ont concentré leurs positions ? Ces personnes ont-elles des liens commerciaux, familiaux ou des sociétés communes avec les propriétaires et dirigeants des sociétés de gestion ?
02 — Pendant que les fonds achetaient, les actionnaires fondateurs et les dirigeants vendaient-ils leurs propres actions ? À quel prix et à quelle date ? Les déclarations à la plateforme d’information publique et les registres d’actionnaires permettent de le déterminer.
03 — À mesure que les cours gonflaient, ces entreprises ont-elles procédé à des augmentations de capital en numéraire ? Autrement dit, ont-elles levé des liquidités en vendant de nouveaux titres à des prix gonflés ?
04 — Ces actions surévaluées ont-elles servi de garanties à des prêts ? Qui a emprunté et où l’argent a-t-il été dépensé ?
05 — Qui a reçu les commissions de conseil, de courtage et de gestion versées par les fonds aux sociétés de gestion ?
Les réponses à ces cinq questions remplacent « l’argent s’est évaporé » par une liste de noms.
Un dernier mot
Pour que le système s’effondre au Portugal, Salgado n’avait pas besoin d’être mal intentionné ; il lui suffisait d’être assez puissant. Le système a cédé parce que personne ne pouvait lui dire non, parce que personne ne contrôlait et parce que personne ne posait de questions tant que tout le monde gagnait.
En Türkiye non plus, la question ne devrait pas être : « Quel fonds a fait faillite ? »
Où est passé l’argent, dans quelle poche est-il entré, et qui était là au moment de sa sortie ?
Dans l’affaire Salgado, les réponses ont émergé d’un réseau de sociétés liées, mais dix ans plus tard, après que chacun avait perdu son argent. La Türkiye n’a pas à perdre ces dix années. Les traces demeurent : déclarations publiques, rapports de portefeuille, registres d’actionnaires, registres fonciers et commerciaux.
Elles restent invisibles non parce que personne ne les lit, mais parce que personne ne les met côte à côte.
Documents sources
00Aucun lien source n’a été fourni pour cette analyse.
Mises à jour du dossier
Enquête en cours
État de l’enquête éditoriale enregistré.
Dossier publié
Note de la rédaction
Analyse comparative fournie par le service d’enquête de The Ledgers. La comparaison n’établit aucun lien direct entre les affaires portugaise et turque. Le manuscrit ne contient pas de liens sources ; les chiffres et développements judiciaires n’ont pas été vérifiés indépendamment lors de la préparation de la publication.
Envoyer une réponse ou une correction ↗Commentaires des lecteurs
Les membres vérifiés peuvent commenter. Les commentaires sont publiés après validation. Discutez des pièces et évitez les données personnelles.
Aucun commentaire publié pour le moment.
Se connecter / Créer un compte →Suivez la suite de l’enquête.
Suivez The Ledgers pour découvrir nos enquêtes, les avancées des dossiers et nos vidéos.