SICPA kann die Debatte über seine Verantwortung in der türkischen Steuerbanderolenaffäre nicht allein mit Auskünften über die hergestellte Tinte, die gelieferte Software oder die vermieteten Maschinen beenden. Die untersuchten Unterlagen beschreiben eine Rolle, die all dies umfasst: SICPA steht im Zentrum der Produktions- und Betriebsorganisation, die DNS die Erfüllung seines öffentlichen Auftrags ermöglicht.
Darauf bezieht sich die Kritik dieses Artikels am ‚Laufburschen‘: Ein weltweit tätiges Unternehmen stellt seine Produktionskapazitäten, Technologie und Personalführung in den Dienst eines öffentlichen Auftrags, der im Namen eines neu gegründeten Vermittlers ausgeführt wird.
Der Korrespondenz zufolge entstand diese Entscheidung auch im Zusammenhang mit den Bemühungen von SICPA-Führungskräften, die eigenen Einnahmen zu sichern.
Die frühere Recherche von The Ledgers vom 1. Oktober 2026 fragte, ob SICPA sich tatsächlich aus dem Steuerbanderolengeschäft zurückgezogen hatte. Der Vertrag und die E-Mail-Auszüge in der neuen Analyseakte verdeutlichen die Verantwortlichkeiten des Unternehmens innerhalb der über DNS geschaffenen Struktur.
Laut dem in der Akte angeführten Dokument der Handelskammer Istanbul nahm DNS am 22. Mai 2020 seine Tätigkeit auf. Der im SICPA–DNS-Vertrag erwähnte Vertrag mit der staatlichen Münzprägeanstalt Darphane datiert vom 29. Juli 2020. Bei Abschluss des öffentlichen Vertrags war DNS gerade 68 Tage alt.
Die Vorvereinbarung zwischen SICPA und DNS war bereits am 13. Juli, also 16 Tage zuvor, unterzeichnet worden. Das Schweizer Unternehmen hatte schon begonnen, die für die Auftragsausführung durch DNS erforderliche geschäftliche und technische Beziehung vorzubereiten.
Im E-Mail-Auszug vom 26. Juni 2020 spricht sich Gianni Nigro dafür aus, das Druckzentrum unter der Kontrolle von SICPA zu belassen. Als Gründe nennt er die Bedeutung des Betriebs, strategische Überlegungen und die Sicherung der Einnahmen von SICPA.
Die Korrespondenz vom 1. Juli formuliert das Ziel, die Position des Unternehmens durch eine Exklusivitätsvereinbarung mit DNS abzusichern. Dieselbe E-Mail beschreibt die geplante Zahlungskette: Darphane würde den Herstellern Rechnungen stellen und DNS bezahlen; DNS würde anschließend SICPA Türkiye bezahlen.
SICPA wusste, wie die Struktur mit DNS als Vermittler funktionieren sollte. Die Korrespondenz zeigt, dass das Unternehmen im eigenen geschäftlichen Interesse an ihrem Aufbau mitwirkte.
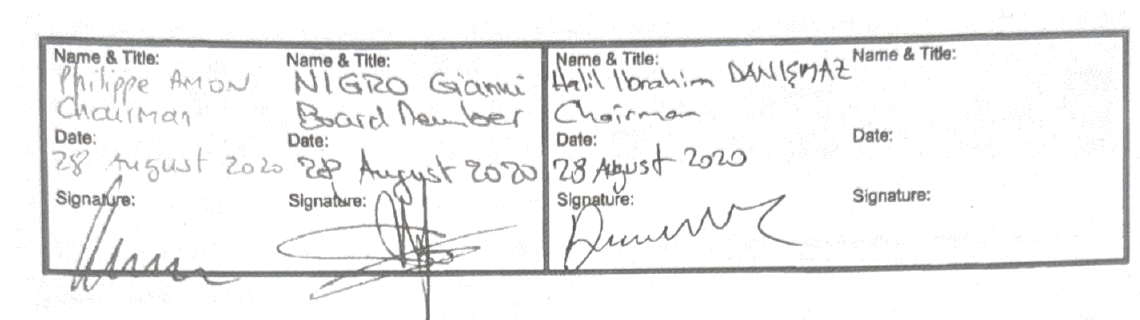
Der Unterschriftenausschnitt der Kooperationsvereinbarung vom 28. August 2020 nennt Philippe Amon und Gianni Nigro für SICPA Turkey. Für DNS unterzeichnete Halil İbrahim Danışmaz.
Diese Unterschriften begründen unmittelbar eine Verantwortung der Unternehmensspitze, die Struktur zu erklären.
Nach den in der Akte zitierten Vertragsbestimmungen bezieht DNS die erfassten Produkte und Dienstleistungen ausschließlich von SICPA. Das Druckzentrum und die Ausrüstung werden im Wege der Vermietung bereitgestellt. Die Software gehört SICPA. Zu seinen Aufgaben zählen außerdem die Überwachung und Leitung des Systembetriebs sowie die Planung von Bestellungen, Produktion, Wartung und Lagerbeständen.
Die Vorvereinbarung sieht sogar vor, dass SICPA im Namen von DNS Inspektoren der Steuerverwaltung schult.
DNS ist das Unternehmen, das den öffentlichen Auftrag erhalten hat; SICPA liefert die Produktionskapazitäten, Technologie und Managementkompetenz, die zu seiner Ausführung nötig sind.
Die Frage an SICPA kann sich deshalb nicht auf ‚Was haben Sie DNS verkauft?‘ beschränken. Die zentrale Frage lautet: Wie haben Sie den wirtschaftlichen Beitrag des Vermittlers bewertet, als Sie eine derart umfassende Rolle bei der Erfüllung des öffentlichen Auftrags durch DNS übernahmen?
Die Bestimmungen zur Markenkennzeichnung verschärfen diese Frage.
Die Vorvereinbarung sieht vor, dass die im Einsatz befindlichen Geräte mit der Marke DNS gekennzeichnet werden. Der Hauptvertrag erlaubt die Nutzung der von SICPA vermieteten eigenen Ausrüstung unter der Marke DNS. Eine öffentliche Bekanntgabe der Beziehung zu SICPA durch DNS setzt die schriftliche Zustimmung von SICPA voraus.
SICPA regelt vertraglich, dass seine eigenen Produktionskapazitäten unter der Marke eines anderen Unternehmens präsentiert werden können.
Die Akte enthält auch eine Bestimmung, wonach Darphane und die Hersteller darüber informiert werden müssen, dass die Software SICPA gehört. Diese Klauseln allein belegen deshalb nicht, dass die Beziehung vor dem Staat verborgen wurde. Wie SICPA seine Rolle gegenüber der Öffentlichkeit erklärte und welchem Zweck der Name DNS diente, bleibt jedoch klärungsbedürftig.
Die Preise zeigen, warum diese geschäftliche Entscheidung eine Prüfung verdient.
Der Basispreis im SICPA–DNS-Vertrag von 2020 beträgt 19,56 TRY je tausend Steuerbanderolen für inländische Tabakwaren. Der ab 15. September 2020 geltende Darphane-Tarif für Hersteller beträgt 39,12 TRY: genau das Doppelte.
Bei Alkoholbanderolen steht einem vertraglichen Basispreis von 112,03 TRY ein Herstellertarif von 224,06 TRY gegenüber. Bei Codes für Bier und Exporttabak beträgt der Tarif 24,88 TRY gegenüber einem Basispreis von 6,22 TRY: das Vierfache. Offizielle Preisliste von Darphane.
Werden die Stückpreise aus dem öffentlichen SICPA-Vertrag von 2014 mit den in der Analyse verwendeten Inflationsraten fortgeschrieben, liegen sie sehr nahe an diesen Vertragspreisen von 2020.
Während SICPA ein Preisniveau nahe seinem früheren Stand aufrechterhielt, mussten die Hersteller ein Mehrfaches zahlen. Genau hier stellt sich die Frage, welchen Mehrwert der Vermittler durch welche Leistungen geschaffen hat.
Eine entscheidende fehlende Zahl muss allerdings ausdrücklich benannt werden: Die Akte enthält nicht den Stückpreis, den Darphane an DNS zahlte. Die gesamte Differenz zwischen Herstellertarif und vertraglichem Basispreis lässt sich weder als Gewinn von DNS noch als Schaden für die Staatskasse behandeln. Staatlicher Anteil, Kosten und Unternehmensumsätze müssen anhand der Zahlungsunterlagen getrennt werden.
Auch im Parlament wurde der Vorwurf eines Schadens für die öffentliche Hand erhoben. Am 12. Januar 2022 behauptete der CHP-Abgeordnete Mehmet Akif Hamzaçebi, Darphane habe DNS 400 Millionen TRY gezahlt und DNS habe den Auftrag für 185 Millionen TRY an SICPA weitervergeben. Zwischen den behaupteten Beträgen liegt ein Faktor von etwa 2,16. In derselben Sitzung wies Ekrem Çelebi für die AK-Partei die Vorwürfe gegen den damaligen Minister zurück. Diese Zahlen dürfen nicht als geprüfte Zahlungsnachweise oder als festgestellter Schaden für die öffentliche Hand dargestellt werden. Parlamentsprotokoll.
SICPAs Pflicht, über sein Handeln Rechenschaft abzulegen, verschwindet nicht hinter dieser Ungewissheit.
Das Unternehmen kannte seinen eigenen Produktionspreis und die über DNS geplante Zahlungskette. In seiner Korrespondenz wurde über die Sicherung der eigenen Einnahmen gesprochen. Welche Prüfung nahm es hinsichtlich des Beitrags des Vermittlers, der Begründung der Preise und der Vorwürfe eines Schadens für die öffentliche Hand vor?
Das untersuchte Material enthält keine Bewertung, die diese Fragen beantwortet. Das beweist nicht, dass keine Prüfung stattfand. Es lässt aber eine konkrete Lücke offen, die das Unternehmen erklären muss.
Auch die Finanzierungskorrespondenz ist für die Beurteilung von SICPAs Unterstützung für DNS relevant. Die Akte zitiert einen Austausch vom Oktober 2020 über die Bereitstellung einer Rückgarantie über 15 Millionen TRY für DNS aus den Kreditlinien von SICPA Türkiye. Neben Produktion und Technologie stand somit auch finanzielle Unterstützung zur Debatte. Ob und zu welchen Bedingungen sie tatsächlich umgesetzt wurde, muss gesondert überprüft werden.
Die in der Akte angeführten Mietübertragungsprotokolle vom November 2022 und die Korrespondenz zur Kontenabstimmung aus dem Jahr 2023 deuten auf den Fortbestand der SICPA–DNS-Beziehung hin. Die Rolle des Unternehmens verlangt daher eine Prüfung, die über die Erklärung einer kurzfristigen Übergangshilfe hinausgeht.
In ihrer Erklärung vom 24. April 2026 teilte Darphane mit, die Produktion finde in den Anlagen eines inländischen Unternehmens in Manisa statt und es würden keine Dienstleistungen von einem Unternehmen ausländischen Ursprungs bezogen. Diese Erklärung betrifft den Stand von 2026. Die untersuchten internen Dokumente beziehen sich auf 2020–2023.
Die zur Aufklärung dieses Zeitraums erforderlichen Unterlagen lassen sich benennen: der Darphane–DNS-Vertrag, tatsächliche Zahlungsnachweise, Kostenaufschlüsselungen und SICPAs interne Bewertungen der Beziehung.
SICPAs geschäftliche Entscheidung sollte derselben Transparenz unterliegen. Nachdem das Unternehmen seine Technologie, Maschinen und Managementkompetenz einem im Namen von DNS ausgeführten öffentlichen Auftrag zur Verfügung gestellt hat, sollte es seine Rolle in dieser Struktur und die von ihm vorgenommene Prüfung erklären.
Von einem Unternehmen, das Staaten Rückverfolgbarkeit bietet, darf erwartet werden, dass es den Geldfluss in seiner eigenen Geschäftsbeziehung erläutert.
Die Frage an SICPA lautet längst nicht mehr nur, ob es in der Türkei Steuerbanderolen gedruckt hat. Sie lautet, warum es den Namen DNS vor die Arbeit stellte, die es selbst erledigte, was es durch diese Entscheidung gewann und wie es die Kosten des Vermittlers für die Öffentlichkeit hinterfragte.
Quellen
- The Ledgers · Frühere Steuerbanderolen-Recherche · 1. Oktober 2026 ↗
- Darphane · Preisliste vom 15. September 2020 ↗
- Türkisches Parlament · Plenarprotokoll vom 12. Januar 2022 ↗
- Darphane · Erklärung vom 24. April 2026 ↗
- SICPA-Steuerbanderolenakte Türkei — Analyse neuer Dokumente · 42 Seiten. Die sechs E-Mail-Abbildungen und alle 42 Seiten der Analyseakte werden unten als unkenntlich gemachte Vorschauen gezeigt.
Redaktioneller Hinweis
Der Ausdruck ‚Laufbursche‘ in der Überschrift ist eine redaktionelle Bewertung der umfassenden Leistungen, die SICPA für den im Namen von DNS ausgeführten öffentlichen Auftrag erbrachte. Dieser Artikel stützt sich auf Texte und Dokumentabbildungen in der bereitgestellten Analyseakte sowie auf die verlinkten öffentlichen Unterlagen. Der vollständige Originalbestand und die E-Mails in ihrem ursprünglichen digitalen Format lagen für diese Prüfung nicht vor; die Echtheit der Dokumente wurde nicht vollständig unabhängig verifiziert. Die vorliegenden Erkenntnisse beweisen nicht, dass SICPA wissentlich einen Schaden für die öffentliche Hand verursachte oder an einer Straftat beteiligt war. Auch eine aktuelle Stellungnahme des Unternehmens zu den neuen Erkenntnissen konnte nicht verifiziert werden.
Stellungnahme oder Korrektur senden ↗